Pět užitečných tipů pro vaši peněženku
20 let zkušeností v oboru
250 rodin
typů finančních služeb
realizovaných smluv
Blíží se konec roku a vy přemýšlíte, zda ještě můžete využít daňové úlevy? Pokud si přispíváte na penzijní spoření nebo dlouhodobý investiční produkt, mohou vám některé vklady snížit základ daně. Neznamená to však, že vám stát automaticky vrátí část vložených peněz. Přečtěte si, kdy máte nárok na státní příspěvek, které platby lze odečíst a co je potřeba před koncem roku zkontrolovat.
Číst více...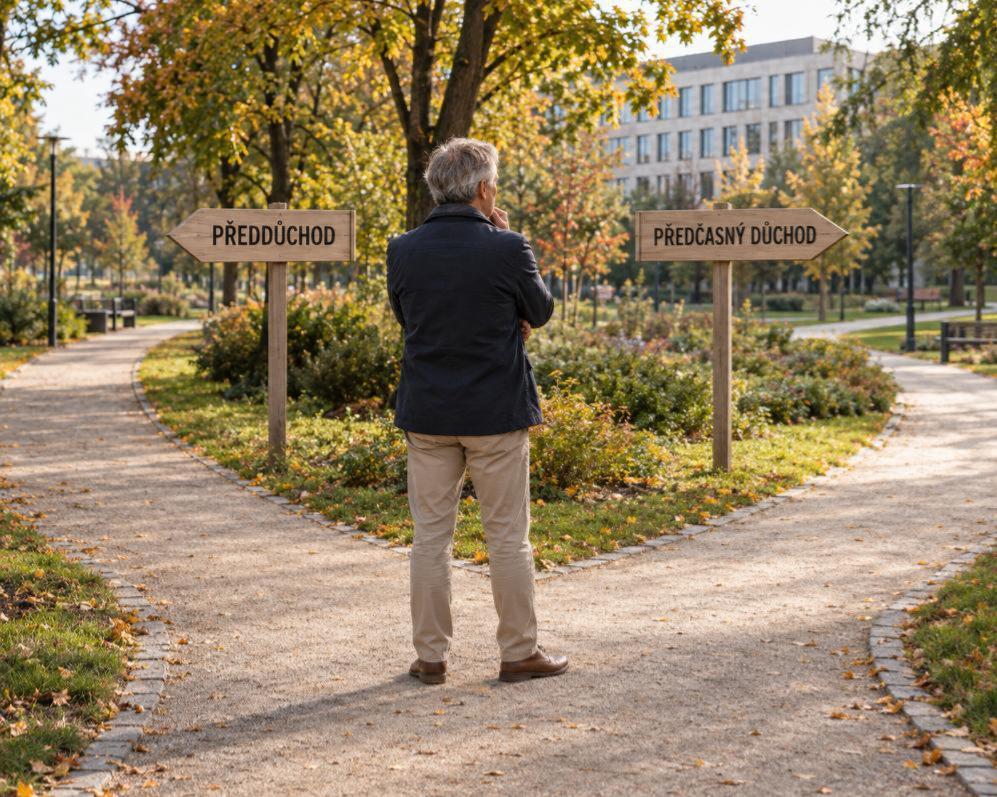
Blížíte se k důchodovému věku a přemýšlíte, zda pracovní tempo zvolnit dříve? Předčasný důchod a předdůchod znějí podobně, fungují však zcela odlišně. První je státní důchod s trvalým krácením, druhý se vyplácí z vlastních úspor v doplňkovém penzijním spoření. Rozhodnutí proto vždy závisí na vaší konkrétní situaci. Přečtěte si, jaké podmínky mají obě možnosti a co mohou znamenat pro vaše budoucí příjmy.
Číst více...
Necháváte všechny úspory na běžném nebo spořicím účtu, protože se obáváte investování? Běžný účet se hodí pro každodenní výdaje a spořicí účet pro finanční rezervu. Kupní sílu uložených peněz však může postupně snižovat inflace. Investovat lze i pravidelně po menších částkách, vždy je ale potřeba počítat s rizikem. Přečtěte si, jak si vytvořit rezervu, stanovit cíle a vybrat investici, které skutečně rozumíte.
Číst více...